Resumen ejecutivo · Octubre de 2026
Puebla ante el T-MEC
Diagnóstico, retos, oportunidades y estrategia para posicionar, fortalecer y proteger la economía poblana.
De quién es este análisis
VIA Partners
Elaborado para Puebla x Puebla. Corte al 16 de octubre de 2026.
Resumen ejecutivo
Puebla en un momento de definición
Puebla llega a la revisión del T-MEC con una plataforma industrial de clase mundial y, al mismo tiempo, con una base empresarial que en su mayoría no participa de ella. Las reglas que sostienen la integración con Norteamérica están en discusión, los aranceles de Estados Unidos ya cambiaron las condiciones de acceso para la industria automotriz y la inversión se ha vuelto cautelosa. Lo que se decida en los próximos meses tendrá consecuencias para el empleo, los salarios y el desarrollo de todas las regiones del estado.
$1.18 billones
PIB 2024 a precios corrientes; +3.5% real
+5.3%
Actividad industrial 1T-2026, tras −3.6% en 2025
+21.7%
Exportaciones del primer semestre de 2026
81.6%
Peso del equipo de transporte en las exportaciones de 2025
70.3%
Informalidad laboral, 2T-2026
97.1%
Unidades económicas que son micronegocios
73.3%
Valor agregado censal en solo seis municipios
≈19%
Arancel efectivo de EE. UU. a vehículos mexicanos
Este resumen sintetiza el diagnóstico de la economía poblana, identifica los principales retos y oportunidades, señala la información que hace falta para decidir y propone una estrategia en tres ejes: cuidar la base productiva existente, mejorar la productividad y la calidad del empleo, y posicionar a Puebla en Norteamérica y en otros mercados.
Sección 01
Diagnóstico: una economía dual
Puebla combina un núcleo industrial exportador de gran escala, articulado alrededor de Volkswagen y Audi, con una base extensa de micronegocios, comercio y autoempleo de baja productividad. El primero genera la mayor parte del valor, las exportaciones y la inversión extranjera; la segunda sostiene la mayor parte del empleo y del territorio. El reto no es elegir entre ambos, sino aumentar la transmisión de productividad del núcleo exportador hacia proveedores, regiones y trabajadores.
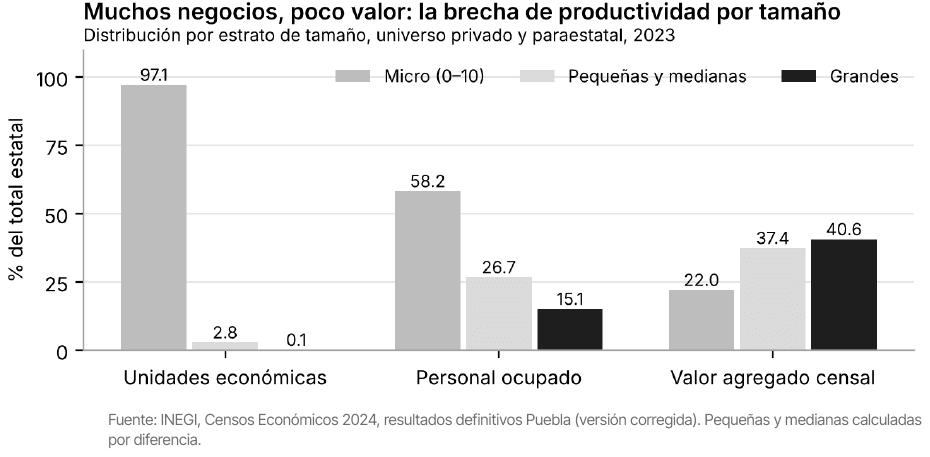
Gráfica 1. Unidades, empleo y valor por tamaño de empresa.
- Coyuntura en recuperación, no consolidada. La economía creció apenas 0.1% en 2025 porque la industria cayó 3.6%; en el primer trimestre de 2026 la industria rebotó 5.3% y las exportaciones del primer semestre crecieron 21.7%. El repunte parte de una base débil y descansa en pocas plantas.
- Más empleo, pero no mejor empleo. La desocupación bajó a 1.8%, pero siete de cada diez personas trabajan en la informalidad y la proporción en condiciones críticas subió a 46.1%. La manufactura perdió 5,810 ocupados en un año.
- Brecha de productividad. Los micronegocios son 97.1% de las unidades y generan 22.0% del valor; las grandes unidades son 0.1% y generan 40.6%. Una persona en una gran empresa produce cerca de siete veces el valor de una en un micronegocio.
- Concentración territorial. Puebla, Cuautlancingo y San José Chiapa concentran 59.4% del valor agregado; las sierras y la Mixteca tienen alrededor de 36 unidades económicas por cada mil habitantes, frente a 47 en Angelópolis.
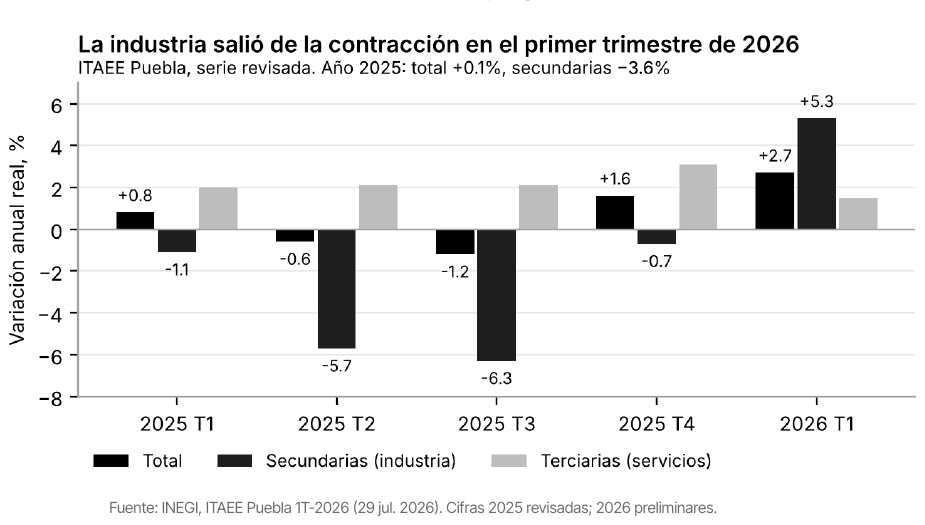
Gráfica 2. Variación anual de la actividad por gran sector.
Sección 02
Puebla y Estados Unidos
El vínculo con Estados Unidos opera por cuatro canales: la exportación directa de mercancías (17,027 millones de dólares en 2025), la proveeduría indirecta de empresas que venden a quien exporta, las remesas (3,426 millones de dólares, octavo lugar nacional) y la inversión, mayoritariamente alemana. A escala nacional, 83.0% de las exportaciones mexicanas se dirige a Estados Unidos.
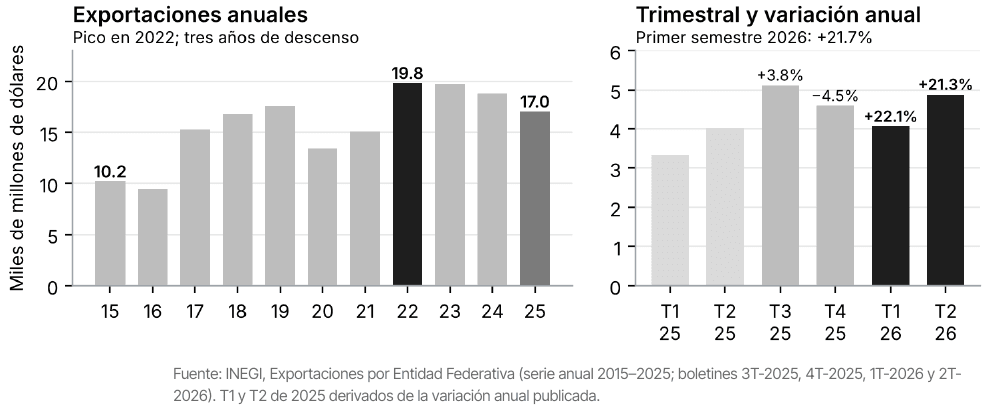
Gráfica 3. Exportaciones de mercancías de Puebla, 2015–2025.
La concentración es la característica decisiva: el equipo de transporte explicó 81.6% de lo exportado en 2025 y cayó 12.4%, mientras alimentos (+7.0%) y el resto de los subsectores (+7.5%) crecieron. En 2026 el ajuste automotriz se volvió visible: Volkswagen produjo 12.2% menos en 2025, eliminó un turno en agosto de 2026 y el empleo formal manufacturero llegó a su nivel más bajo para un mes de junio desde 2021.
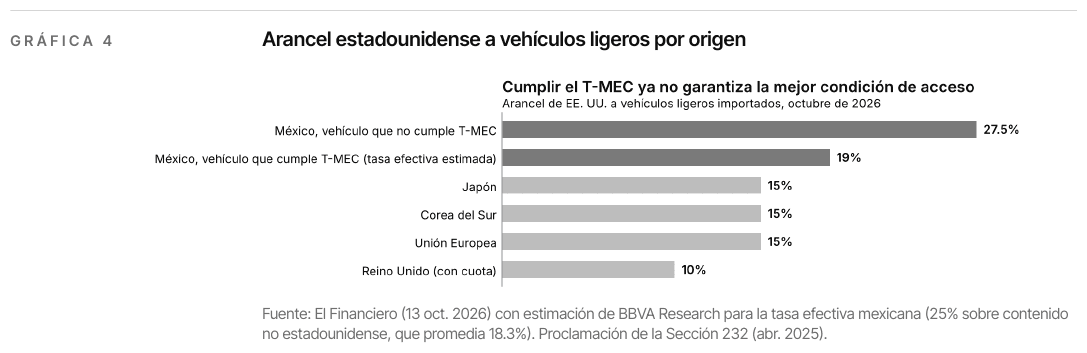
Gráfica 4. Arancel de Estados Unidos a vehículos ligeros, por origen.
Desde 2025, los vehículos mexicanos pagan en Estados Unidos un arancel de 25% sobre su contenido no estadounidense, con una tasa efectiva cercana a 19%, por encima del 15% pactado con Japón, Corea del Sur y la Unión Europea. El esquema premia el contenido estadounidense, no el regional, lo que presiona directamente a los proveedores poblanos. A esto se suman los aranceles de 50% al acero y al aluminio, las medidas a muebles y madera, y un mecanismo laboral que ya alcanzó a instalaciones en Puebla.
Sección 03
Las 14 industrias frente al T-MEC
El impacto no es uniforme. Automotriz, autopartes y metalmecánica tienen una exposición muy alta; dispositivos médicos, textil, plásticos y logística, alta; alimentos y mueble, media-alta con riesgos específicos; química y minerales no metálicos, media; construcción, artes gráficas, tecnología y turismo dependen del tratado de forma indirecta, a través de la inversión, el empleo industrial y el consumo.
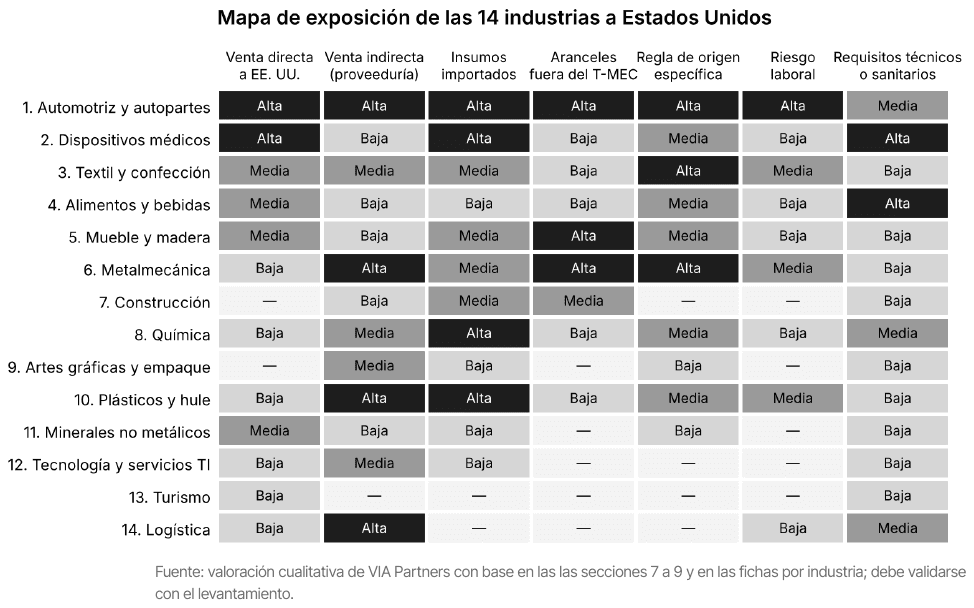
Gráfica 5. Exposición de las 14 industrias a Estados Unidos.
Tres patrones se repiten. Casi todas las industrias manufactureras están expuestas por la vía indirecta: no exportan, pero venden a quien exporta y reciben exigencias de origen, trazabilidad y cumplimiento laboral sin la escala para atenderlas. La dependencia de insumos importados es alta en plásticos, química, metalmecánica y autopartes, lo que abre espacio para sustituir importaciones con proveeduría regional. Y alimentos, textil, mueble, minerales no metálicos y dispositivos médicos son las industrias con mayor potencial de diversificación fuera de la cadena automotriz.
Sección 04
Más allá del T-MEC
México tiene 14 tratados de libre comercio con 52 países, pero su diversificación comercial es limitada: la Unión Europea recibe 3.6% de las exportaciones, Canadá 3.3% y China 1.5%. Ningún mercado sustituye a Estados Unidos, pero algunos acuerdos son relevantes para industrias poblanas concretas.
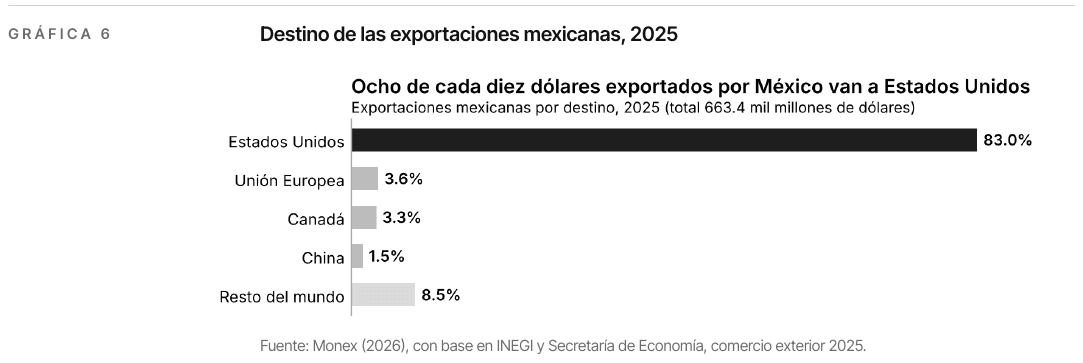
Gráfica 6. Destino de las exportaciones mexicanas en 2025.
Acuerdo
Unión Europea (acuerdo modernizado, firmado en mayo de 2026)
Por qué importa a Puebla
Origen de 41% de la inversión extranjera en Puebla; liberará más de 98.7% de las líneas arancelarias
Industrias con oportunidad
Automotriz, dispositivos médicos, alimentos con indicación geográfica, química, mueble y minerales no metálicos
Acuerdo
Japón
Por qué importa a Puebla
Uno de los vínculos asiáticos más utilizados por México
Industrias con oportunidad
Autopartes, maquinaria, carne de cerdo y aguacate
Acuerdo
CPTPP
Por qué importa a Puebla
Mercado en Asia-Pacífico y fuente de insumos con preferencia que sustituyen importaciones de países sin tratado
Industrias con oportunidad
Plásticos, electrónica, alimentos y autopartes
Acuerdo
Centroamérica, Panamá y Alianza del Pacífico
Por qué importa a Puebla
Mercados cercanos con reglas homologadas
Industrias con oportunidad
Alimentos, empaque, construcción, logística y servicios digitales
| Acuerdo | Por qué importa a Puebla | Industrias con oportunidad |
|---|---|---|
| Unión Europea (acuerdo modernizado, firmado en mayo de 2026) | Origen de 41% de la inversión extranjera en Puebla; liberará más de 98.7% de las líneas arancelarias | Automotriz, dispositivos médicos, alimentos con indicación geográfica, química, mueble y minerales no metálicos |
| Japón | Uno de los vínculos asiáticos más utilizados por México | Autopartes, maquinaria, carne de cerdo y aguacate |
| CPTPP | Mercado en Asia-Pacífico y fuente de insumos con preferencia que sustituyen importaciones de países sin tratado | Plásticos, electrónica, alimentos y autopartes |
| Centroamérica, Panamá y Alianza del Pacífico | Mercados cercanos con reglas homologadas | Alimentos, empaque, construcción, logística y servicios digitales |
Fuente: Secretaría de Economía; Comisión Europea; Monex (2026); elaboración de VIA Partners.
Aprovechar estos acuerdos exige más que preferencias arancelarias: requiere cumplir reglas de origen distintas, normas sanitarias y técnicas, logística y canales comerciales. Para las pymes, el costo fijo de cumplir suele ser la barrera decisiva.
Sección 05
Retos y oportunidades
Tema
Revisión del T-MEC
Reto
Revisiones anuales que posponen inversiones y contratos de largo plazo
Oportunidad
Llevar evidencia poblana a la consulta de USTR (cierre: 12 de enero de 2027) y a las mesas de la Secretaría de Economía
Tema
Aranceles de EE. UU.
Reto
Tasa efectiva cercana a 19% para vehículos; 50% a acero y aluminio
Oportunidad
Sustituir insumos extrarregionales y demostrar contenido regional y estadounidense
Tema
Cadena automotriz
Reto
Recorte de turnos, menor producción y presión sobre márgenes de proveedores
Oportunidad
Producción del Golf desde 2027; asientos, interiores, plásticos y estampado en expansión
Tema
Productividad
Reto
Brecha de siete a uno entre grandes empresas y micronegocios
Oportunidad
Programas de proveeduría con compradores identificados y mejora de procesos
Tema
Empleo
Reto
Informalidad de 70.3% y empleo en condiciones críticas al alza
Oportunidad
Formación ligada a vacantes y formalización a partir de contratos
Tema
Territorio
Reto
Valor concentrado en tres municipios; sierras y Mixteca con poco tejido empresarial
Oportunidad
Organización de productores, servicios compartidos y polos de desarrollo
Tema
Diversificación
Reto
83% de las exportaciones nacionales a un solo mercado
Oportunidad
Unión Europea, Japón y CPTPP para alimentos, mueble, minerales y dispositivos médicos
Tema
Condiciones habilitantes
Reto
Agua, energía, logística, seguridad y financiamiento
Oportunidad
Proyectos de infraestructura por sitio y un producto de garantía con la banca de desarrollo
| Tema | Reto | Oportunidad |
|---|---|---|
| Revisión del T-MEC | Revisiones anuales que posponen inversiones y contratos de largo plazo | Llevar evidencia poblana a la consulta de USTR (cierre: 12 de enero de 2027) y a las mesas de la Secretaría de Economía |
| Aranceles de EE. UU. | Tasa efectiva cercana a 19% para vehículos; 50% a acero y aluminio | Sustituir insumos extrarregionales y demostrar contenido regional y estadounidense |
| Cadena automotriz | Recorte de turnos, menor producción y presión sobre márgenes de proveedores | Producción del Golf desde 2027; asientos, interiores, plásticos y estampado en expansión |
| Productividad | Brecha de siete a uno entre grandes empresas y micronegocios | Programas de proveeduría con compradores identificados y mejora de procesos |
| Empleo | Informalidad de 70.3% y empleo en condiciones críticas al alza | Formación ligada a vacantes y formalización a partir de contratos |
| Territorio | Valor concentrado en tres municipios; sierras y Mixteca con poco tejido empresarial | Organización de productores, servicios compartidos y polos de desarrollo |
| Diversificación | 83% de las exportaciones nacionales a un solo mercado | Unión Europea, Japón y CPTPP para alimentos, mueble, minerales y dispositivos médicos |
| Condiciones habilitantes | Agua, energía, logística, seguridad y financiamiento | Proyectos de infraestructura por sitio y un producto de garantía con la banca de desarrollo |
Fuente: elaboración de VIA Partners con base en el diagnóstico.
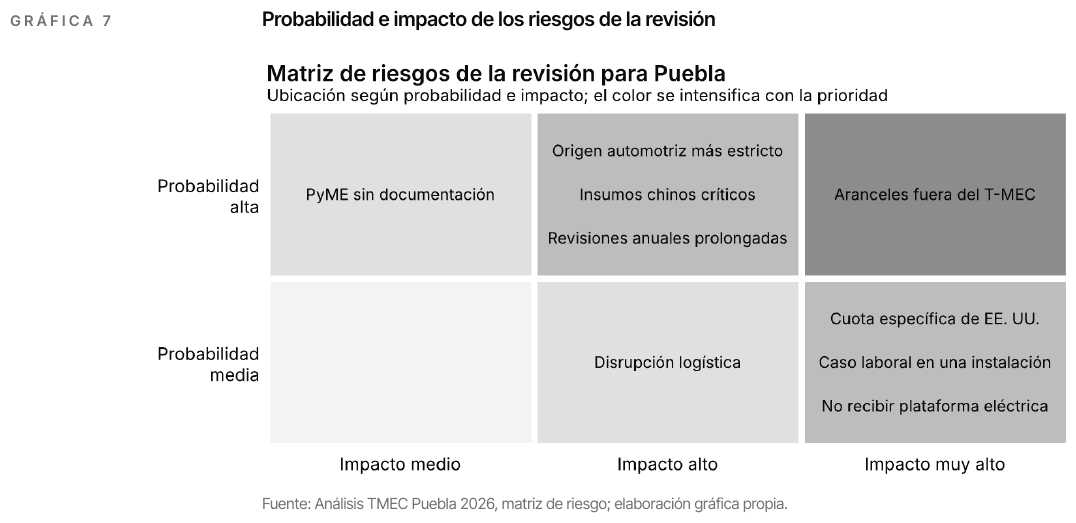
Gráfica 7. Matriz de riesgos de la revisión para Puebla.
Sección 06
Información necesaria para diseñar la estrategia
La estadística pública describe la estructura de la economía, pero no indica qué compra puede regionalizarse, qué inversión está detenida ni qué empresa está lista para un contrato. Diseñar una estrategia con impacto exige información que solo las empresas pueden aportar, organizada para tomar decisiones.
Información
Exposición real a Norteamérica, directa e indirecta
Por qué es indispensable
La mayoría de las pymes está expuesta por vía indirecta, que no aparece en la estadística oficial
Decisión que permite
Dirigir la asistencia comercial y documental a quien la necesita
Información
Insumos importados críticos y su posible sustitución
Por qué es indispensable
El arancel estadounidense premia el contenido de la región y de EE. UU.
Decisión que permite
Detectar proveeduría regional y oportunidades de inversión
Información
Preparación para cumplir reglas de origen y laborales
Por qué es indispensable
Las exigencias se trasladan por contrato a proveedores pequeños
Decisión que permite
Priorizar apoyo en trazabilidad, origen y cumplimiento
Información
Inversiones detenidas y su condición crítica
Por qué es indispensable
La inversión extranjera de 2024 fue casi toda reinversión
Decisión que permite
Destrabar proyectos con acciones públicas específicas
Información
Costo y urgencia de los obstáculos
Por qué es indispensable
La planeación documenta restricciones sin cuantificarlas
Decisión que permite
Ordenar prioridades por materialidad, no por percepción
Información
Capacidad para atender nuevos contratos
Por qué es indispensable
Pocas pymes están listas para homologarse
Decisión que permite
Seleccionar empresas para programas de proveeduría
Información
Necesidades de talento y financiamiento
Por qué es indispensable
Desajuste entre formación y vacantes; bajo acceso a crédito
Decisión que permite
Diseñar formación y productos financieros a la medida
Información
Interés y evidencia de demanda en otros mercados
Por qué es indispensable
El interés por un país no demuestra una oportunidad rentable
Decisión que permite
Seleccionar empresas y destinos para misiones comerciales
| Información | Por qué es indispensable | Decisión que permite |
|---|---|---|
| Exposición real a Norteamérica, directa e indirecta | La mayoría de las pymes está expuesta por vía indirecta, que no aparece en la estadística oficial | Dirigir la asistencia comercial y documental a quien la necesita |
| Insumos importados críticos y su posible sustitución | El arancel estadounidense premia el contenido de la región y de EE. UU. | Detectar proveeduría regional y oportunidades de inversión |
| Preparación para cumplir reglas de origen y laborales | Las exigencias se trasladan por contrato a proveedores pequeños | Priorizar apoyo en trazabilidad, origen y cumplimiento |
| Inversiones detenidas y su condición crítica | La inversión extranjera de 2024 fue casi toda reinversión | Destrabar proyectos con acciones públicas específicas |
| Costo y urgencia de los obstáculos | La planeación documenta restricciones sin cuantificarlas | Ordenar prioridades por materialidad, no por percepción |
| Capacidad para atender nuevos contratos | Pocas pymes están listas para homologarse | Seleccionar empresas para programas de proveeduría |
| Necesidades de talento y financiamiento | Desajuste entre formación y vacantes; bajo acceso a crédito | Diseñar formación y productos financieros a la medida |
| Interés y evidencia de demanda en otros mercados | El interés por un país no demuestra una oportunidad rentable | Seleccionar empresas y destinos para misiones comerciales |
Fuente: elaboración de VIA Partners con base en el diagnóstico.
Esta información debe levantarse por industria y por municipio del establecimiento, con fuente y fecha, y mantenerse en un observatorio que se actualice periódicamente. Sin ella, cualquier estrategia corre el riesgo de diseñarse para el promedio y no para las empresas que realmente pueden crecer o están en riesgo.
Sección 07
Estrategia: cuidar, mejorar y posicionar
La estrategia propuesta articula tres ejes con horizontes distintos. El primero protege lo que Puebla ya tiene; el segundo eleva la productividad y la calidad del empleo; el tercero abre nuevas fuentes de crecimiento. Los tres se apoyan en la misma base de información y en la coordinación entre gobierno, cámaras, clústeres, academia y empresas.
Eje
Cuidar la base productiva
Objetivo
Reducir el impacto de la revisión y de los aranceles en empresas y empleos
Líneas de acción
Célula Puebla–T-MEC de monitoreo y alerta regulatoria. Expediente de origen y trazabilidad para proveedores. Prevención laboral en instalaciones exportadoras. Liquidez y capital de trabajo para proveedores afectados.
Horizonte
0–6 meses
Eje
Mejorar la productividad y el empleo
Objetivo
Cerrar la brecha entre el núcleo exportador y el resto de la economía
Líneas de acción
Desarrollo de proveedores con compradores identificados. Sustitución de insumos extrarregionales. Formación técnica ligada a vacantes. Producto de garantía con Nafin y la banca comercial. Agua, energía y logística por sitio en los polos de desarrollo.
Horizonte
6–18 meses
Eje
Posicionar a Puebla
Objetivo
Diversificar mercados e inversión y fortalecer la voz del estado
Líneas de acción
Posición poblana documentada ante USTR y la Secretaría de Economía. Misiones comerciales a Europa y plataformas sectoriales en 2027. Aprovechamiento del acuerdo con la UE, Japón y el CPTPP. Atracción de inversión en electromovilidad, electrónica y servicios industriales.
Horizonte
6–36 meses
| Eje | Objetivo | Líneas de acción | Horizonte |
|---|---|---|---|
| Cuidar la base productiva | Reducir el impacto de la revisión y de los aranceles en empresas y empleos | Célula Puebla–T-MEC de monitoreo y alerta regulatoria. Expediente de origen y trazabilidad para proveedores. Prevención laboral en instalaciones exportadoras. Liquidez y capital de trabajo para proveedores afectados. | 0–6 meses |
| Mejorar la productividad y el empleo | Cerrar la brecha entre el núcleo exportador y el resto de la economía | Desarrollo de proveedores con compradores identificados. Sustitución de insumos extrarregionales. Formación técnica ligada a vacantes. Producto de garantía con Nafin y la banca comercial. Agua, energía y logística por sitio en los polos de desarrollo. | 6–18 meses |
| Posicionar a Puebla | Diversificar mercados e inversión y fortalecer la voz del estado | Posición poblana documentada ante USTR y la Secretaría de Economía. Misiones comerciales a Europa y plataformas sectoriales en 2027. Aprovechamiento del acuerdo con la UE, Japón y el CPTPP. Atracción de inversión en electromovilidad, electrónica y servicios industriales. | 6–36 meses |
Fuente: elaboración de VIA Partners con base en el diagnóstico.
Cómo se mide el avance
- Proveedores poblanos con primera compra verificada y valor de compras locales adicionales.
- Inversión efectivamente ejecutada, separada de los anuncios.
- Empleo formal y salario en las industrias atendidas, por municipio.
- Empresas con expediente de origen completo y casos laborales prevenidos.
- Pedidos piloto y ventas recurrentes en mercados distintos de Estados Unidos.
El papel de VIA Partners
VIA Partners acompaña este proceso con tres capacidades: el diagnóstico de necesidades empresariales y su conversión en proyectos; la vinculación de las empresas con mercados, compradores y fuentes de financiamiento; y la inteligencia regulatoria para anticipar cambios en el T-MEC, en los aranceles y en los requisitos de los compradores. El objetivo es que Puebla cuente con una estrategia propia, basada en evidencia, y con la capacidad de ejecutarla.
El día del evento también se hará un análisis de qué tan lista está Puebla para el T-MEC.